
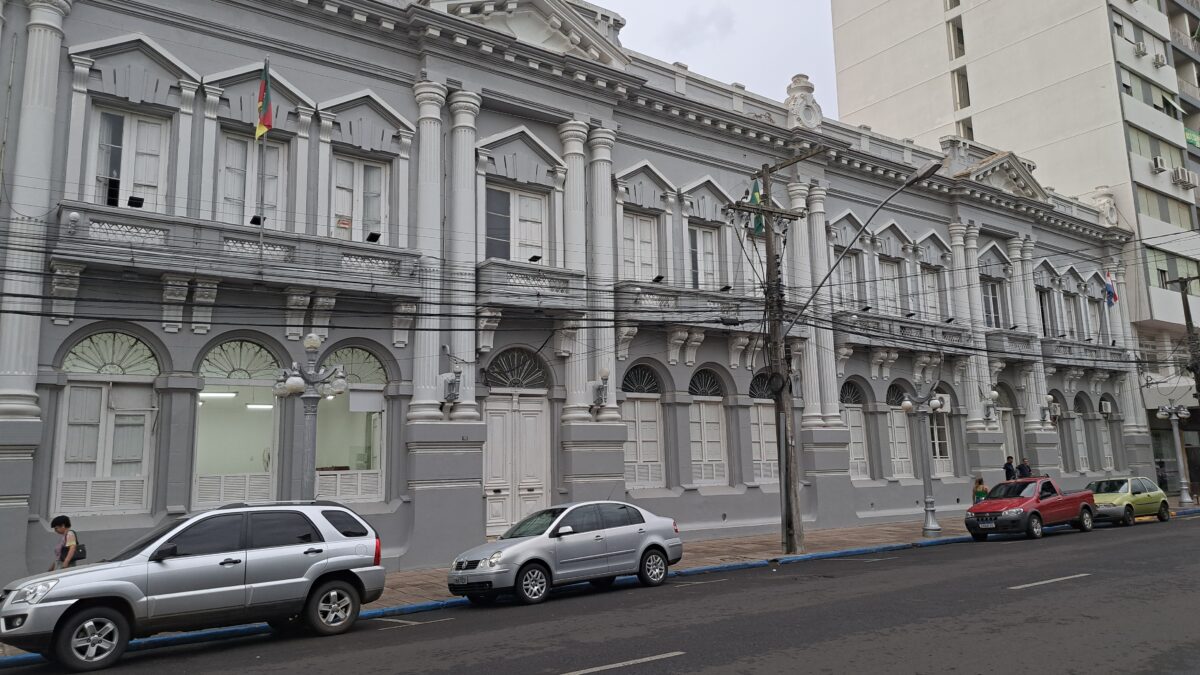
O Poder Executivo Municipal encaminhou à Câmara de Vereadores dois projetos de lei complementares que tratam do pagamento da gratificação natalina (13º salário) de 2026 dos servidores públicos municipais. Os projetos nº 73 e nº 74, ambos assinados pelo prefeito Carlos Alberto Delgado de David (PP), foram apresentados na sessão ordinária desta quinta-feira, 15/10, e encaminhados para análise das comissões técnicas da Câmara. A medida é a mesma que vem sendo tomada pelo Executivo nos últimos anos, diante da impossibilidade de quitar o 13º salário dos servidores dentro do prazo com recursos próprios.
O projeto nº 74 autoriza o Executivo a indenizar 100% do valor do empréstimo bancário que os servidores contratarem para antecipar o recebimento do 13º salário, acrescido de juros e eventuais despesas dos contratos bancários consignatórios. Pela proposta, cuja adesão é facultativa, o servidor pode receber antecipadamente o valor líquido da gratificação até 20 de dezembro, por meio de operação junto ao Banco do Estado do Rio Grande do Sul (Banrisul). Em contrapartida, o município figura como fiador nessa operação e se compromete a indenizar integralmente o valor contratado em 10 parcelas mensais e consecutivas, com a primeira vencendo em fevereiro de 2027. Segundo o texto, o servidor não arca com qualquer custo da operação e não compromete sua margem consignável, preservada para eventuais empréstimos futuros. Os empregados públicos regidos pela CLT ficam fora da operação, em razão do prazo legal específico para a categoria, previsto na Lei nº 4.749/1965.
Já o projeto nº 73 é direcionado aos servidores que optarem por não contratar o empréstimo bancário. Nesse caso, o Executivo fica autorizado a pagar a gratificação em até três parcelas mensais e consecutivas, com a primeira vencendo em 20 de janeiro de 2027, já incluídos os encargos indenizatórios. O valor será acrescido de correção monetária calculada com base no índice oficial de remuneração da caderneta de poupança, de forma proporcional ao período de atraso em relação à data fixada no artigo 89 da Lei Complementar nº 18/2018, que institui o Regime Jurídico dos Servidores do município. Se houver disponibilidade financeira, o Executivo poderá antecipar as parcelas vincendas.
Mais gasto, menos arrecadação
Na justificativa do projeto nº 74, o prefeito atribui a situação ao quadro financeiro do município em 2026: a despesa obrigatória de caráter continuado, segundo o texto, vem crescendo em ritmo muito superior ao da arrecadação, comprometendo a disponibilidade de caixa para pagar integralmente a gratificação natalina até o prazo legal. Os dados da execução orçamentária de janeiro a agosto, comparados ao mesmo período do ano anterior, apontam queda de 14,5% nas transferências do SUS da União (R$ 3,6 milhões), de 43% nos rendimentos de aplicações financeiras (R$ 5,6 milhões), de 19,3% no ITBI e de 5,1% no ISSQN. As transferências constitucionais, FPM e ICMS, cresceram em proporção muito inferior às obrigações a que se destinam.
O documento cita ainda os compromissos que, segundo o Executivo, não admitem adiamento: repasses ao Hospital Santa Casa de Uruguaiana e os valores pagos ao Tribunal de Justiça do Estado a título de precatórios.