
Contribuintes do regime geral com divergências identificadas nas informações de vendas e nos valores recebidos por meios de pagamento têm até 30 de outubro para regularizar a situação junto à Receita Estadual. A medida integra um programa de autorregularização que abrange operações realizadas entre janeiro de 2024 e dezembro de 2025 e tem potencial estimado de recuperar até R$ 42 milhões em Imposto sobre Circulação de Mercadorias e Serviços (ICMS).
A identificação das inconsistências ocorreu a partir do cruzamento de dados fiscais com informações sobre pagamentos recebidos pelos contribuintes. De um lado, foram considerados os valores de receita bruta registrados nos documentos fiscais emitidos pelas empresas. Do outro, estão os dados apresentados na Declaração de Informações de Meios de Pagamento (Dimp), encaminhada à Receita Estadual por empresas que atuam no processamento ou na intermediação de transações eletrônicas.
A declaração reúne informações sobre diferentes formas de pagamento, como cartões de crédito e débito, PIX, cartões de estabelecimentos comerciais, transferências bancárias e operações realizadas por meio de plataformas de comércio eletrônico, entre outras modalidades.
Coordenada pela Central de Serviços Compartilhados de Autorregularização (CSC ATR), da Receita Estadual, a iniciativa oferece aos contribuintes a possibilidade de corrigir eventuais pendências antes da abertura de uma ação fiscal.
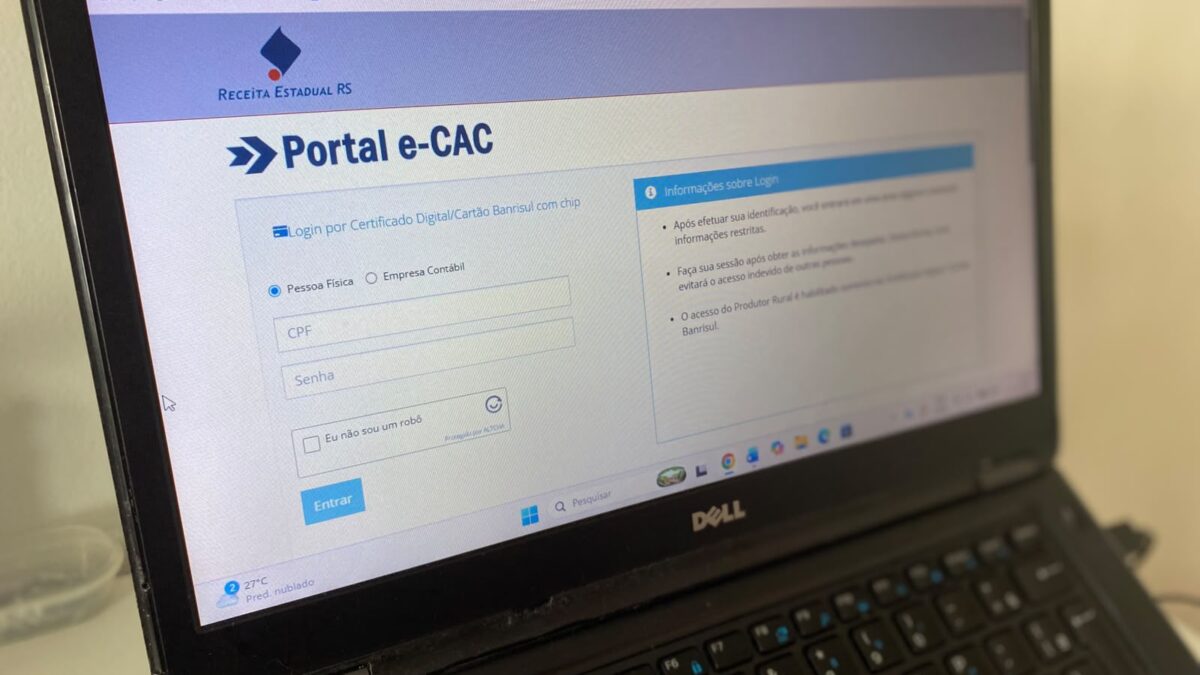
Os comunicados destinados às empresas e demais contribuintes abrangidos pelo programa já foram encaminhados. As informações podem ser consultadas na área restrita do Portal e-CAC, na opção “Autorregularização”. O sistema disponibiliza os indícios encontrados pela Receita Estadual e a memória de cálculo utilizada na apuração das diferenças.
Caso o contribuinte confirme a existência da inconsistência, a situação poderá ser regularizada por meio do pagamento do imposto devido.
Após o prazo
A oportunidade de autorregularização permanece disponível até 30 de outubro. Depois dessa data, os contribuintes que não corrigirem as divergências identificadas poderão ser submetidos a procedimento de ação fiscal. Nessa etapa, além da cobrança do imposto correspondente, poderão ser aplicadas as penalidades previstas na legislação tributária.